Domain inertgas.de kaufen?
Wir ziehen mit dem Projekt
inertgas.de um.
Sind Sie am Kauf der Domain
inertgas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inertgas.de kaufen?
Wie sind Helium, Neon, Argon, Krypton, Xenon und Radon geladen?
Helium, Neon, Argon, Krypton, Xenon und Radon sind alle Edelgase und haben daher eine neutrale Ladung. Sie haben eine vollständig besetzte äußere Elektronenschale, was bedeutet, dass sie keine Elektronen verlieren oder aufnehmen müssen, um eine stabile Konfiguration zu erreichen. **
Leute, ich habe eine Frage: Welches Ion bilden die Elemente Helium, Neon, Argon, Krypton, Xenon und Radon?
Die Elemente Helium, Neon, Argon, Krypton, Xenon und Radon bilden keine Ionen. Sie gehören zur Gruppe der Edelgase und haben eine vollständig besetzte äußere Elektronenschale, wodurch sie chemisch sehr stabil sind und keine Ionen bilden. **
Ähnliche Suchbegriffe für Der-Pflichtteil-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Der-Pflichtteil-im-Steuerrecht:
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermächtnis und Pflichtteil im österreichischen Steuerrecht, Taschenbuch von Walter Bendl, Saarbrücker Verlag für Rechtswissenschaften,Vermächtnis Und Pflichtteil Im Österreichischen Steuerrecht, Taschenbuch Von Walter Bendl, Saarbrücker Verlag Für Rechtswissenschaften, 978-3-86194-240-5, Seitenanzahl: 8445,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
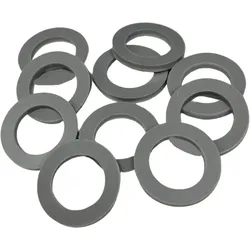
10 Stk. Dichtungen für Schutzgas, Sauerstoff, Stickstoff, Helium, Argon, Co210 Stk. Dichtungen für Schutzgas, Sauerstoff, Stickstoff, Helium, Argon, Co2. 10 Dichtungen für Standard Falschendruckminderer 200 bar.. Die Dichtungen bestehen aus PVC.. Der Außendurchmesser beträgt 18mm.. Der Durchmesser der Bohrung beträgt 11,5mm.. Die Dichtungen sind 2mm dick.. Geeignet für Sauerstoff Kohlensäue Co2 Mischgas Argon Stickstoff Schutzgas. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. 10 Stk. Dichtungen für Schutzgas, Sauerstoff, Stickstoff, Helium, Argon, Co2 · Art.-Nr. 852244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann mir jemand sagen, in welchem Aggregatzustand sich Helium, Neon, Argon, Krypton, Xenon und Radon bei 20°C befinden?
Bei 20°C befinden sich Helium, Neon, Argon, Krypton, Xenon und Radon alle im gasförmigen Aggregatzustand. **
-
Wie lautet das Schalenmodell für Neon, Argon, Krypton und Xenon?
Das Schalenmodell für Neon besteht aus zwei Schalen, die erste Schale enthält zwei Elektronen und die zweite Schale enthält acht Elektronen. Das Schalenmodell für Argon besteht aus drei Schalen, die erste Schale enthält zwei Elektronen, die zweite Schale enthält acht Elektronen und die dritte Schale enthält acht Elektronen. Das Schalenmodell für Krypton besteht aus vier Schalen, die erste Schale enthält zwei Elektronen, die zweite Schale enthält acht Elektronen, die dritte Schale enthält 18 Elektronen und die vierte Schale enthält acht Elektronen. Das Schalenmodell für Xenon besteht aus fünf Schalen, die erste Schale enthält zwei Elektronen, die zweite Schale enthält acht Elektron **
-
Was sind die Gemeinsamkeiten von Helium Neon Argon und Xenon?
Was sind die Gemeinsamkeiten von Helium, Neon, Argon und Xenon? Alle vier Elemente gehören zur Gruppe der Edelgase im Periodensystem und sind daher sehr reaktionsträge. Sie sind farb- und geruchlos sowie ungiftig. Zudem kommen sie alle in der Atmosphäre vor, wobei Helium und Neon nur in geringen Mengen vorhanden sind, während Argon und Xenon häufiger vorkommen. Trotz ihrer Ähnlichkeiten haben sie unterschiedliche Anwendungen, zum Beispiel wird Helium oft für Luftballons verwendet, während Xenon in Beleuchtungssystemen eingesetzt wird. **
-
Welches Edelgas wurde als erstes entdeckt, Argon oder Helium?
Helium wurde als erstes Edelgas entdeckt. Es wurde 1868 von Pierre Janssen und Norman Lockyer unabhängig voneinander während der Sonnenfinsternis beobachtet. Argon wurde erst 1894 von Lord Rayleigh und Sir William Ramsay entdeckt. **


Was ist der Pflichtteil im Testament?
Der Pflichtteil im Testament ist der gesetzlich festgelegte Mindestanteil am Nachlass, der bestimmten Personen zusteht, auch wenn sie im Testament nicht bedacht wurden. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Der Pflichtteil kann von Abkömmlingen, Eltern und dem Ehegatten oder eingetragenen Lebenspartner geltend gemacht werden. **
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
Top-Angebote
Produkte zum Begriff Der-Pflichtteil-im-Steuerrecht:
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sind Helium, Neon, Argon, Krypton, Xenon und Radon geladen?
Helium, Neon, Argon, Krypton, Xenon und Radon sind alle Edelgase und haben daher eine neutrale Ladung. Sie haben eine vollständig besetzte äußere Elektronenschale, was bedeutet, dass sie keine Elektronen verlieren oder aufnehmen müssen, um eine stabile Konfiguration zu erreichen. **
-
Leute, ich habe eine Frage: Welches Ion bilden die Elemente Helium, Neon, Argon, Krypton, Xenon und Radon?
Die Elemente Helium, Neon, Argon, Krypton, Xenon und Radon bilden keine Ionen. Sie gehören zur Gruppe der Edelgase und haben eine vollständig besetzte äußere Elektronenschale, wodurch sie chemisch sehr stabil sind und keine Ionen bilden. **
-
Kann mir jemand sagen, in welchem Aggregatzustand sich Helium, Neon, Argon, Krypton, Xenon und Radon bei 20°C befinden?
Bei 20°C befinden sich Helium, Neon, Argon, Krypton, Xenon und Radon alle im gasförmigen Aggregatzustand. **
-
Wie lautet das Schalenmodell für Neon, Argon, Krypton und Xenon?
Das Schalenmodell für Neon besteht aus zwei Schalen, die erste Schale enthält zwei Elektronen und die zweite Schale enthält acht Elektronen. Das Schalenmodell für Argon besteht aus drei Schalen, die erste Schale enthält zwei Elektronen, die zweite Schale enthält acht Elektronen und die dritte Schale enthält acht Elektronen. Das Schalenmodell für Krypton besteht aus vier Schalen, die erste Schale enthält zwei Elektronen, die zweite Schale enthält acht Elektronen, die dritte Schale enthält 18 Elektronen und die vierte Schale enthält acht Elektronen. Das Schalenmodell für Xenon besteht aus fünf Schalen, die erste Schale enthält zwei Elektronen, die zweite Schale enthält acht Elektron **
Ähnliche Suchbegriffe für Der-Pflichtteil-im-Steuerrecht
-
Vermächtnis und Pflichtteil im österreichischen Steuerrecht, Taschenbuch von Walter Bendl, Saarbrücker Verlag für Rechtswissenschaften,Vermächtnis Und Pflichtteil Im Österreichischen Steuerrecht, Taschenbuch Von Walter Bendl, Saarbrücker Verlag Für Rechtswissenschaften, 978-3-86194-240-5, Seitenanzahl: 8445,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 Stk. Dichtungen für Schutzgas, Sauerstoff, Stickstoff, Helium, Argon, Co210 Stk. Dichtungen für Schutzgas, Sauerstoff, Stickstoff, Helium, Argon, Co2. 10 Dichtungen für Standard Falschendruckminderer 200 bar.. Die Dichtungen bestehen aus PVC.. Der Außendurchmesser beträgt 18mm.. Der Durchmesser der Bohrung beträgt 11,5mm.. Die Dichtungen sind 2mm dick.. Geeignet für Sauerstoff Kohlensäue Co2 Mischgas Argon Stickstoff Schutzgas. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. 10 Stk. Dichtungen für Schutzgas, Sauerstoff, Stickstoff, Helium, Argon, Co2 · Art.-Nr. 852244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Gemeinsamkeiten von Helium Neon Argon und Xenon?
Was sind die Gemeinsamkeiten von Helium, Neon, Argon und Xenon? Alle vier Elemente gehören zur Gruppe der Edelgase im Periodensystem und sind daher sehr reaktionsträge. Sie sind farb- und geruchlos sowie ungiftig. Zudem kommen sie alle in der Atmosphäre vor, wobei Helium und Neon nur in geringen Mengen vorhanden sind, während Argon und Xenon häufiger vorkommen. Trotz ihrer Ähnlichkeiten haben sie unterschiedliche Anwendungen, zum Beispiel wird Helium oft für Luftballons verwendet, während Xenon in Beleuchtungssystemen eingesetzt wird. **
-
Welches Edelgas wurde als erstes entdeckt, Argon oder Helium?
Helium wurde als erstes Edelgas entdeckt. Es wurde 1868 von Pierre Janssen und Norman Lockyer unabhängig voneinander während der Sonnenfinsternis beobachtet. Argon wurde erst 1894 von Lord Rayleigh und Sir William Ramsay entdeckt. **
-
Was ist der Pflichtteil im Testament?
Der Pflichtteil im Testament ist der gesetzlich festgelegte Mindestanteil am Nachlass, der bestimmten Personen zusteht, auch wenn sie im Testament nicht bedacht wurden. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Der Pflichtteil kann von Abkömmlingen, Eltern und dem Ehegatten oder eingetragenen Lebenspartner geltend gemacht werden. **
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.